

Consumidores europeus recorrem mais ao crédito para pagar contas
Em Portugal, 53% dos consumidores recorreram a empréstimos ou crédito para pagar contas nos últimos seis meses, enquanto 24% pagaram pelo menos uma conta fora do prazo no último ano
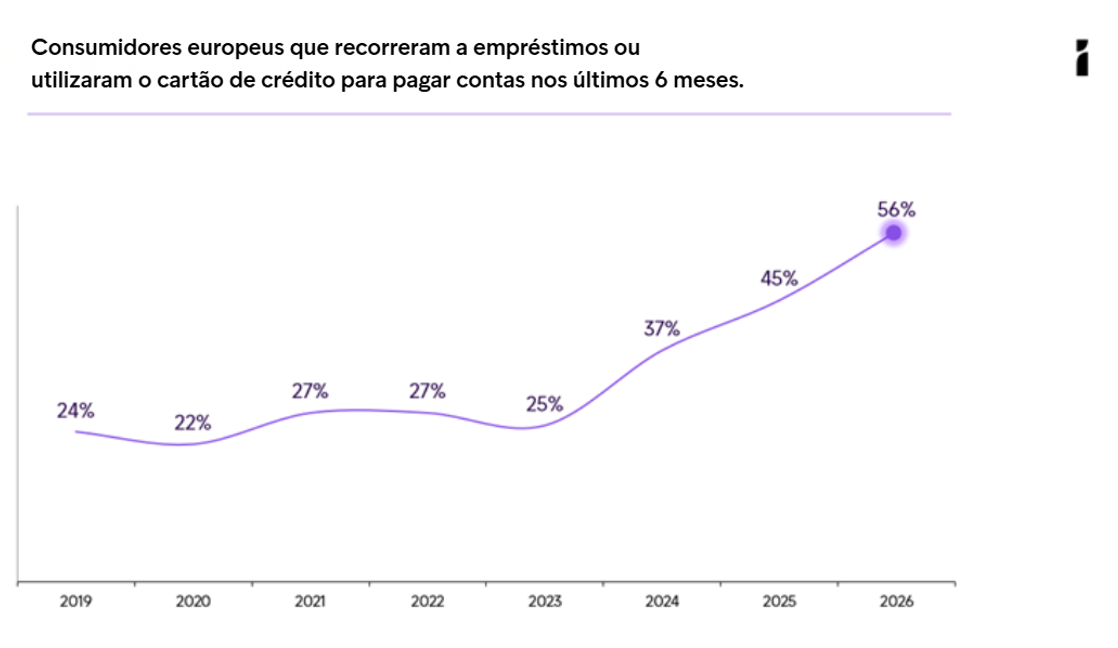
Continuam a aumentar os sinais de pressão financeira entre os consumidores europeus. Nos últimos seis meses, 56% recorreram a empréstimos ou utilizaram crédito para pagar contas, face a 45% em 2025, enquanto os atrasos nos pagamentos aumentaram após dois anos de melhoria. Em Portugal, 53% dos consumidores afirmam ter recorrido a crédito para pagar contas, um valor ligeiramente inferior à média europeia.
O European Consumer Payment Report, estudo anual da Intrum baseado num inquérito a 20.000 consumidores de 20 países europeus, revela que
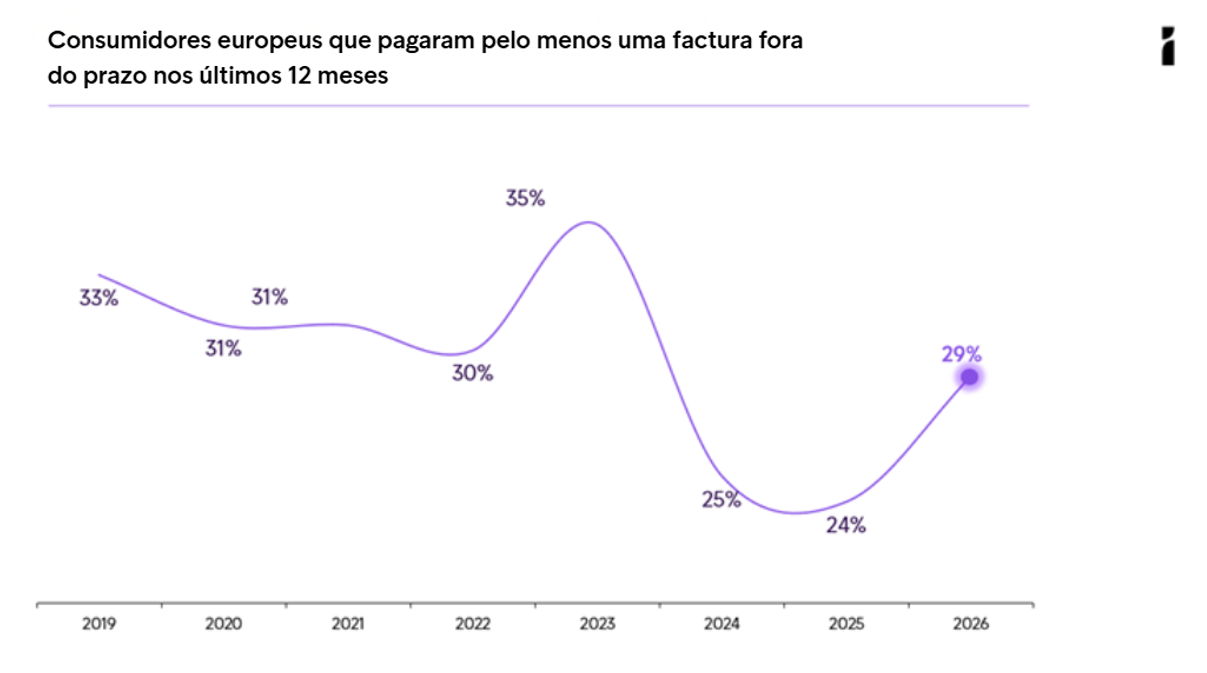
29% dos consumidores europeus afirmam ter pago pelo menos uma conta fora do prazo nos últimos 12 meses, acima dos 24% registados em 2025 (mais 21%). Este aumento representa uma inversão da tendência observada após dois anos consecutivos de melhoria, período em que os pagamentos em atraso diminuíram de 35%, em 2023, para 25%, em 2024, e 24%, em 2025. Em Portugal, esta subida foi menos expressiva: A percentagem de consumidores que afirma ter pago pelo menos uma conta fora do prazo aumentou de 22% em 2025 para 24% em 2026, o que corresponde a uma subida de 2 pontos percentuais (ou cerca de 9% em termos relativos). Apesar deste aumento, Portugal continua abaixo da média europeia de 29%.
Alemanha, Suíça e França apresentam as percentagens mais elevadas de consumidores que contas fora do prazo, com 53%, 39% e 37%, respetivamente. A Alemanha destaca-se pela subida acentuada face aos 26% registados em 2025. Este aumento deve-se sobretudo ao crescimento do número de consumidores que pagaram entre duas e quatro contas fora do prazo, e não a situações persistentes de incumprimento.
Portugal encontra-se entre os países europeus com menor incidência de pagamentos em atraso. Com uma taxa de 24%, apresenta resultados idênticos aos da República Checa e de Itália, ficando apenas acima dos Países Baixos (11%), Espanha (17%), Eslováquia (20%) e Noruega (21%), os países com os melhores resultados e que registam níveis ainda mais baixos.
Os resultados apontam para uma crescente pressão financeira, apesar de as finanças das famílias continuarem a revelar uma relativa resiliência. Oito em cada dez consumidores europeus (80%) mantêm-se confiantes de que conseguem suportar as despesas essenciais do dia a dia e 78% acreditam conseguir pagar todas as suas contas todos os meses. Recorrer ocasionalmente ao crédito ou pagar uma conta fora do prazo não significa necessariamente que uma família esteja em dificuldades financeiras. No entanto, o aumento simultâneo destes dois indicadores sugere que um número crescente de famílias poderá estar a enfrentar uma maior pressão financeira.
Segundo Johan Åkerblom, Presidente e CEO da Intrum, «Os consumidores europeus têm demonstrado uma resiliência considerável ao longo de vários anos de incerteza económica, mas o nosso estudo sugere que é cada vez mais difícil manter essa capacidade. O aumento dos pagamentos em atraso e do recurso ao crédito para pagar contas, a par de uma maior prudência e do reforço da poupança, mostram como os consumidores se estão a adaptar à persistência da pressão financeira. A saúde financeira é importante para a economia no seu conjunto, uma vez que a incerteza influencia a forma como as pessoas gastam, poupam e tomam decisões financeiras a mais longo prazo.»
Incerteza económica torna os consumidores mais cautelosos
A incerteza económica está também a tornar os consumidores mais prudentes relativamente às despesas e à assunção de riscos financeiros. O Estudo da Intrum revela que 58% consideram que o contexto económico os tornou mais receosos em relação à realização de uma compra de valor elevado, face a 45% no ano passado. Ao mesmo tempo, 57% dizem estar mais cautelosos quanto a assumir riscos financeiros acima dos 50% registados anteriormente.
Os consumidores estão também a procurar reforçar as suas reservas financeiras sempre que possível. Atualmente, 66% afirmam colocar dinheiro de parte para enfrentar despesas inesperadas, face a 60% em 2025, enquanto 49% dizem estar a privilegiar a poupança em detrimento do consumo, comparativamente a 41% no ano passado.
No seu conjunto, estes resultados apontam para uma atitude financeira mais prudente, com os consumidores a darem maior prioridade à poupança enquanto procuram gerir a pressão persistente sobre os orçamentos familiares.
BNPL assume diferentes funções consoante a situação financeira dos consumidores
A alteração do contexto financeiro reflete-se também na forma como os consumidores escolhem pagar as suas compras. Quatro em cada dez consumidores europeus utilizaram serviços de Buy Now, Pay Later (BNPL - “compre agora, pague depois”) no último ano.
No entanto, a função que estas soluções desempenham varia significativamente em função da situação financeira dos consumidores. Entre os consumidores financeiramente resilientes, 34% afirmam utilizar soluções BNPL sobretudo por conveniência, comparativamente a 16% dos utilizadores de BNPL financeiramente frágeis. Os consumidores mais frágeis têm maior probabilidade de recorrer a estas soluções para gerir problemas de liquidez, adquirir bens essenciais ou realizar compras que, de outra forma, não conseguiriam suportar.
Inteligência Artificial passa a fazer parte da gestão das finanças pessoais
Os consumidores estão também a recorrer cada vez mais à tecnologia para gerir as suas finanças e 29% dos europeus afirmam utilizar ferramentas de Inteligência Artificial para os ajudar na gestão das finanças pessoais, mais do dobro dos 13% registados em 2025.
Além disso, 44% dos consumidores europeus afirmam sentir-se confortáveis em utilizar um assistente de IA para resolver um problema relacionado com pagamentos ou estabelecer um plano de pagamento. Ao mesmo tempo, 56% dizem que confiariam mais na IA se soubessem que poderiam falar com um assistente humano sempre que necessário.
Os resultados sugerem que as ferramentas digitais estão a assumir um papel cada vez mais consolidado na forma como os consumidores gerem as suas decisões financeiras, embora o apoio humano continue a ser importante quando as situações se tornam mais complexas.